К концу срока коммерческой ипотеки у владельца здания может оставаться крупный долг. Чтобы вернуть его, нужны собственные средства, продажа объекта или новый кредит. Если здание подешевело, а финансирование стало дороже, собрать нужную сумму становится труднее. Такая проблема может возникнуть у заёмщика, который до этого вовремя перечислял проценты.
В видео Casual Finance о рисках коммерческой недвижимости этот механизм связывается с уязвимостью американских банков. По мнению ведущего, продления позволяют сохранять невысокую просрочку и откладывать признание потерь. Он обращается к статистике банков и кредитов, на основе которых выпущены ценные бумаги. Первоисточники помогают проследить, что именно происходит при продлении, какие потери уже реализованы и каких данных ещё недостаёт для оценки банковского риска.
Концентрация CRE и запас капитала банка
Коммерческая недвижимость, или CRE, охватывает офисы, торговые и складские помещения, гостиницы, строительные проекты и многоквартирные доходные дома. Банки кредитуют покупку, строительство и эксплуатацию этих объектов. Возникающие по кредитам убытки уменьшают банковский капитал. Чем крупнее CRE-портфель относительно этого запаса, тем сильнее одинаковая доля потерь влияет на финансовую устойчивость кредитора.
В выпуске статистики ФРС H.8 от 23 октября 2026 года на 14 октября числилось около 3,16 трлн долларов CRE-кредитов. На категорию small banks приходилось около 2,12 трлн, или 67%. В H.8 к этой группе относятся зарегистрированные в США коммерческие банки за пределами крупнейших 25. Исследования региональных банков используют собственные границы по размеру активов и правила объединения банков в группы. При сопоставлении результатов важно учитывать состав каждой выборки.
Исследование Too-Many-to-Ignore: Regional Banks and CRE Risks, опубликованное в январе 2026 года, показывает концентрацию таких кредитов. На 30 сентября 2025 года у 53% банков авторской региональной группы сумма CRE-кредитов превышала капитал более чем втрое. Медианное отношение составляло 310%: 3,10 доллара кредитов на доллар капитала. Для оценки возможного ущерба нужно дополнительно определить, какая часть этого портфеля подвержена потерям и сколько денег удастся вернуть.
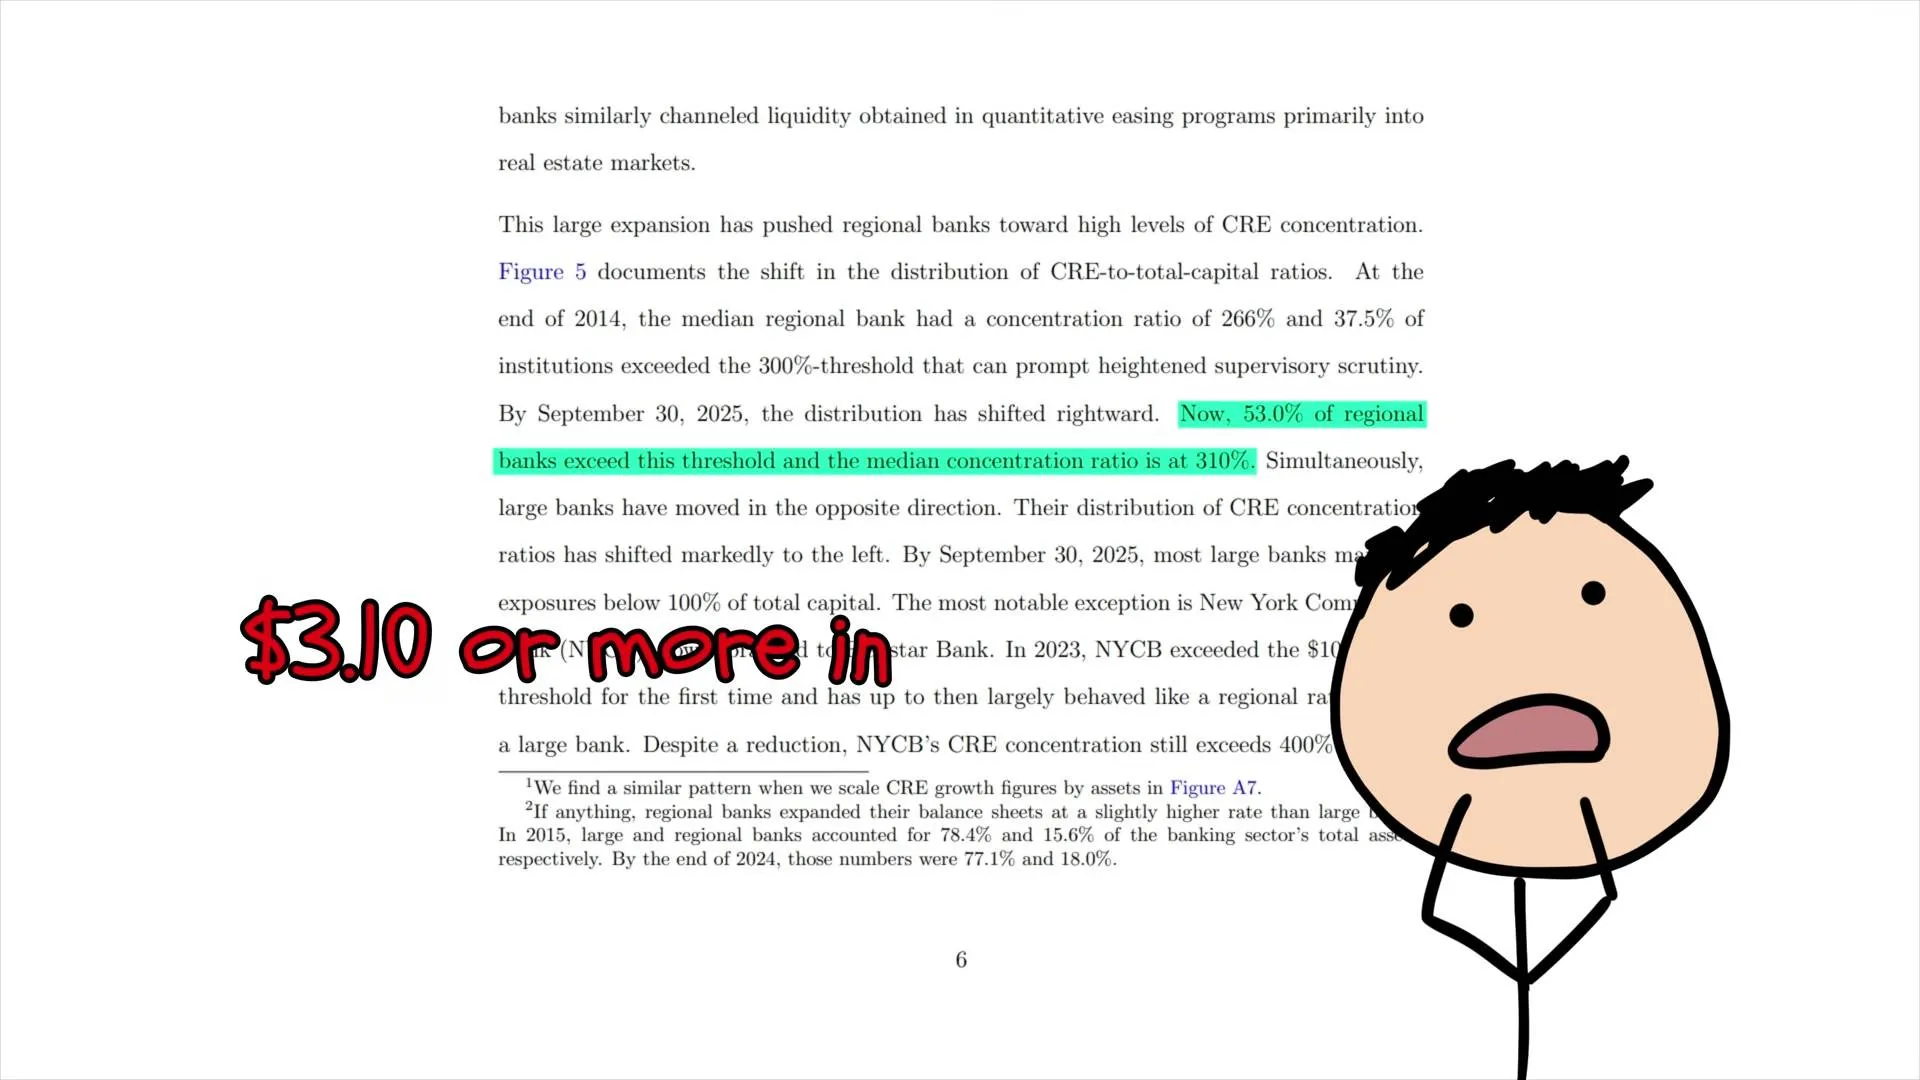
Ведущий называет 300% порогом безопасности. В надзорном руководстве 2006 года этот коэффициент входит в составной критерий повышенного внимания: CRE не менее 300% совокупного регулятивного капитала при росте портфеля не менее чем на 50% за предыдущие 36 месяцев. Отдельный критерий охватывает строительные кредиты и кредиты на освоение земли в размере от 100% капитала. Руководство задаёт также состав займов, которые входят в расчёт.
Эти ориентиры служат для дополнительного надзорного анализа. Документ прямо указывает, что они не устанавливают лимиты кредитования. Чтобы проверить банки из современного исследования по полному критерию, понадобятся данные о росте портфеля и его составе по надзорному определению. Одного коэффициента, использованного для расчёта 53%, для этого недостаточно.
Историческая связь концентрации с банкротствами описана в анализе регуляторов 2013 года. Авторы выделили 1 310 банков с CRE к капиталу от 300% на 31 марта 2007 года. К 30 сентября 2011 года обанкротились 16,3% этой группы — примерно каждый шестой. При её формировании условие быстрого роста портфеля не применялось. Результат относится к конкретной группе в кризисе 2007–2011 годов; современная оценка вероятности банкротств потребует анализа нынешних портфелей и условий рынка.
Крупный остаток долга к концу срока
У коммерческой ипотеки договорный срок часто короче периода, за который рассчитано постепенное погашение долга. Иногда заёмщик в течение срока платит только проценты. Поэтому в конце остаётся крупный единовременный платёж — balloon payment. Его планируют покрыть продажей объекта, собственными деньгами или новым кредитом. В последнем случае устойчивость сделки зависит от того, удастся ли рефинансироваться.
При рефинансировании новый кредитор заново оценивает доход объекта, залог и условия займа. Повышение ставки увеличивает расходы заёмщика. Снижение оценки здания сокращает доступную сумму нового кредита. Если она оказывается меньше остатка долга, владельцу приходится искать дополнительные средства или договариваться с действующим кредитором о продлении.
Оценка и продление кредита Willis Tower
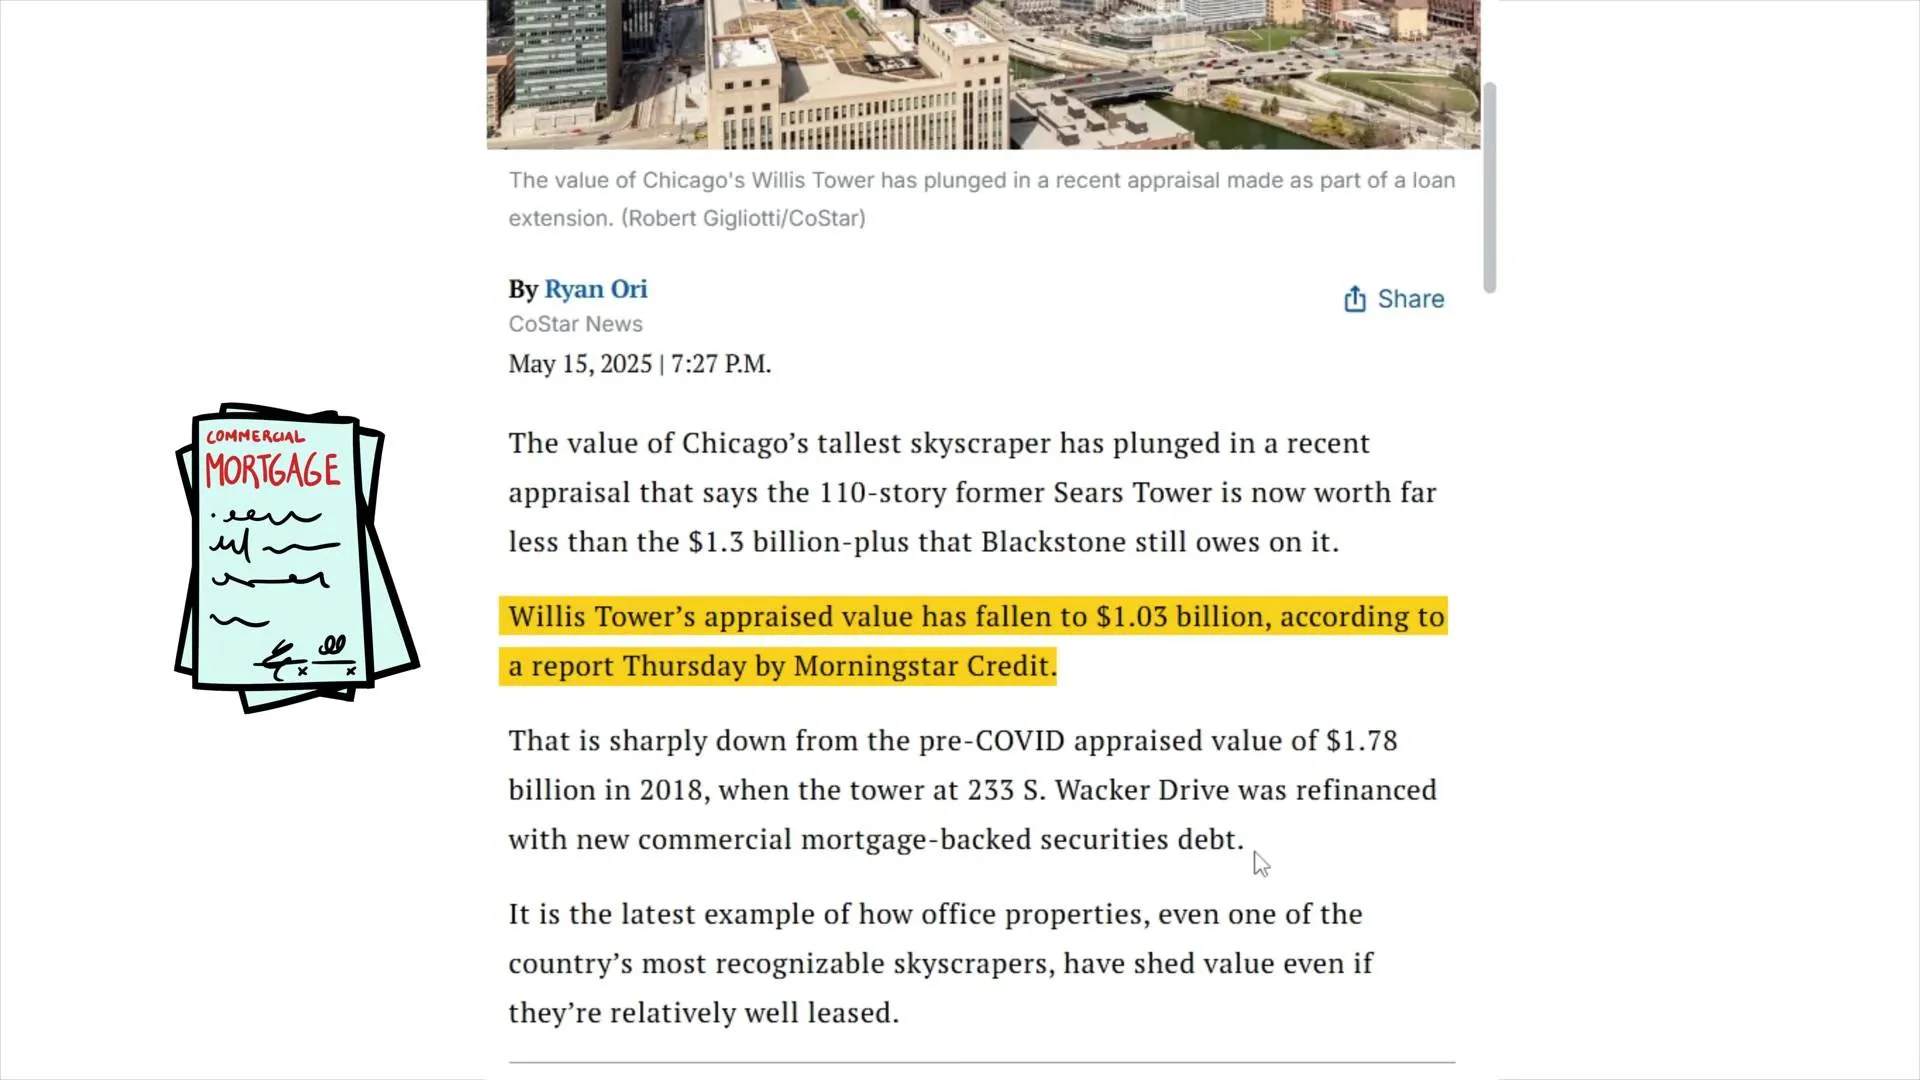
В видео этот механизм разбирается на примере небоскрёба Willis Tower в Чикаго. В 2018 году оценка составляла около 1,8 млрд долларов, кредит — около 1,33 млрд. После использования всех первоначальных опций продления срок погашения приходился на март 2025 года. Ведущий сопоставляет долг с появившейся в новостях оценкой около 1 млрд и говорит о возможной нехватке обеспечения примерно на 300 млн.
Состав залога раскрыт в анализе Morningstar DBRS от 29 мая 2025 года. Оценка без бизнеса смотровой площадки Skydeck составляла 1,03 млрд долларов; с его учётом — 1,40 млрд. Арифметика из ролика сопоставляет весь кредит с оценкой, из которой исключена часть обеспечения. Для оценки возврата долга существенны полная стоимость залога и условия самой сделки. По двум приведённым в видео суммам размер итогового убытка установить нельзя.
Срок кредита продлили до марта 2028 года, предусмотрев ещё две годовые опции. Владелец внёс дополнительные средства, были созданы резервы и изменены условия управления денежными потоками. Кредит находится в структуре ипотечных ценных бумаг CMBS, выпущенных под Willis Tower. Этот пример показывает, как переоценка объекта приводит к пересмотру финансирования. Оценка последствий для региональных банков требует данных о кредитах в их собственных портфелях.
Продление кредита и признание потерь
При нехватке средств на погашение кредитор выбирает способ возврата денег: взыскание долга, продажу залога или согласование новых условий с заёмщиком. Продление даёт владельцу время восстановить арендный доход, найти покупателя или привлечь капитал. Если такой план реалистичен, он может принести больше денег, чем немедленная продажа на слабом рынке.
На решение банка влияет и состояние его капитала. Признание потерь сокращает этот запас и создаёт стимул отложить их фиксацию. Банк может снова перенести срок погашения займа, для которого отсутствует реалистичный план возврата. Такой подход называют extend-and-pretend: продление поддерживает видимость благополучия кредита и откладывает признание проблемы. Капитал остаётся связанным в проблемных сделках, что может ограничивать выдачу новых кредитов.
В исследовании ФРБ Нью-Йорка, обновлённом в июне 2026 года, авторы сравнивают поведение кредиторов по сопоставимым займам. Хуже капитализированные банки чаще продлевали проблемные CRE-кредиты и давали платёжные уступки. Основные кредитные данные относятся к крупным банковским группам. Для региональных банков авторы находят более осторожные свидетельства на агрегированных данных. Они также допускают полезную реструктуризацию: результат продления зависит от перспектив заёмщика и издержек возможного взыскания.
Как оцениваются ожидаемые потери
Для оценки кредита используются несколько показателей. Просрочка отражает нарушение графика платежей. Надзорная классификация учитывает состояние кредита и перспективы возврата. Банк также оценивает ожидаемые потери, формирует резерв и списывает выявленные убытки. Эти оценки могут меняться в разное время.
Руководство американских регуляторов 2023 года связывает надзорную оценку модифицированного кредита со способностью заёмщика вернуть долг на разумных условиях. Если такая способность сохраняется, снижение стоимости залога само по себе не требует ухудшать классификацию. Кредитору нужно оценить возможность погашения всей задолженности, включая основной долг в конце срока.
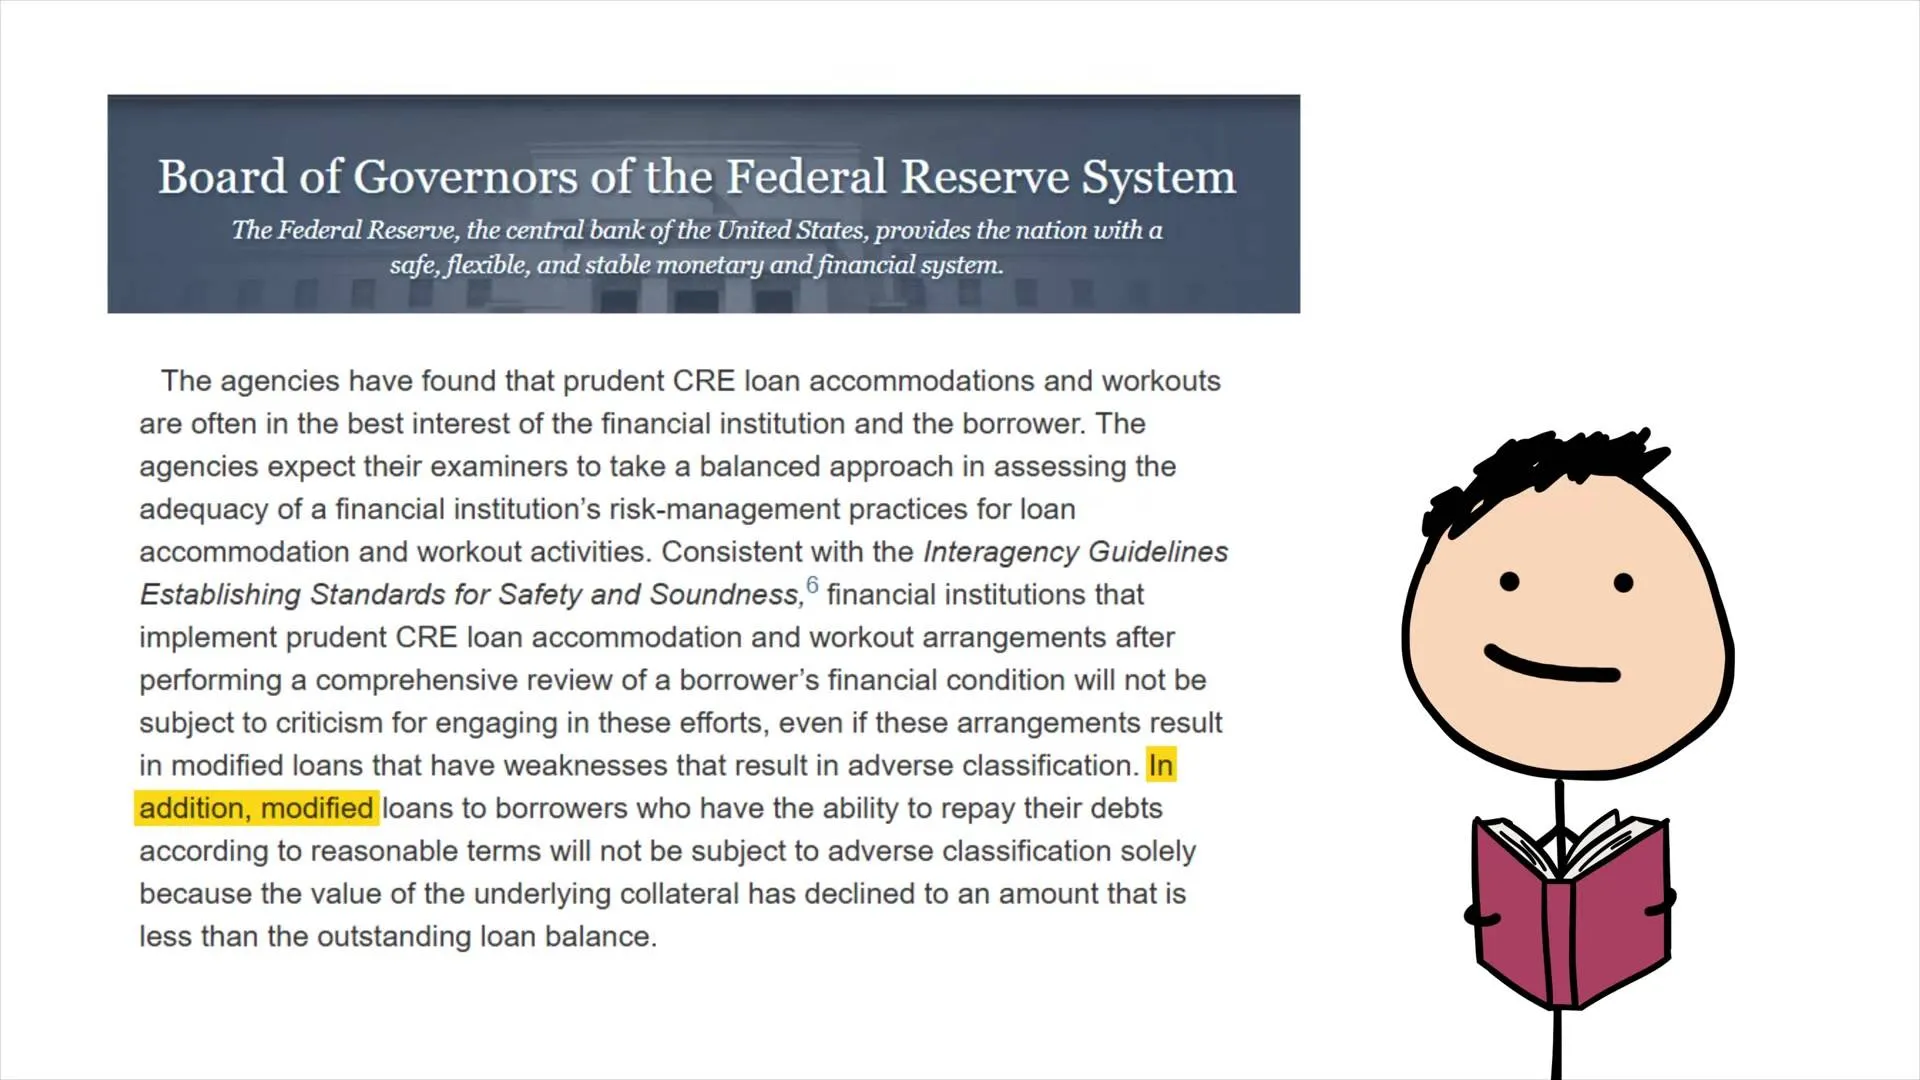
Тот же документ требует оценивать ожидаемые кредитные потери и своевременно списывать выявленные убытки. Он предупреждает, что повторные продления могут поддерживать статус обслуживаемого кредита при отсутствии реалистичных условий погашения. Ведущий трактует текущие процентные платежи как возможность долго сохранять полную стоимость кредита. Нормативные требования предполагают оценку возврата и признание потерь также по таким займам.
Что измеряет статистика модификаций
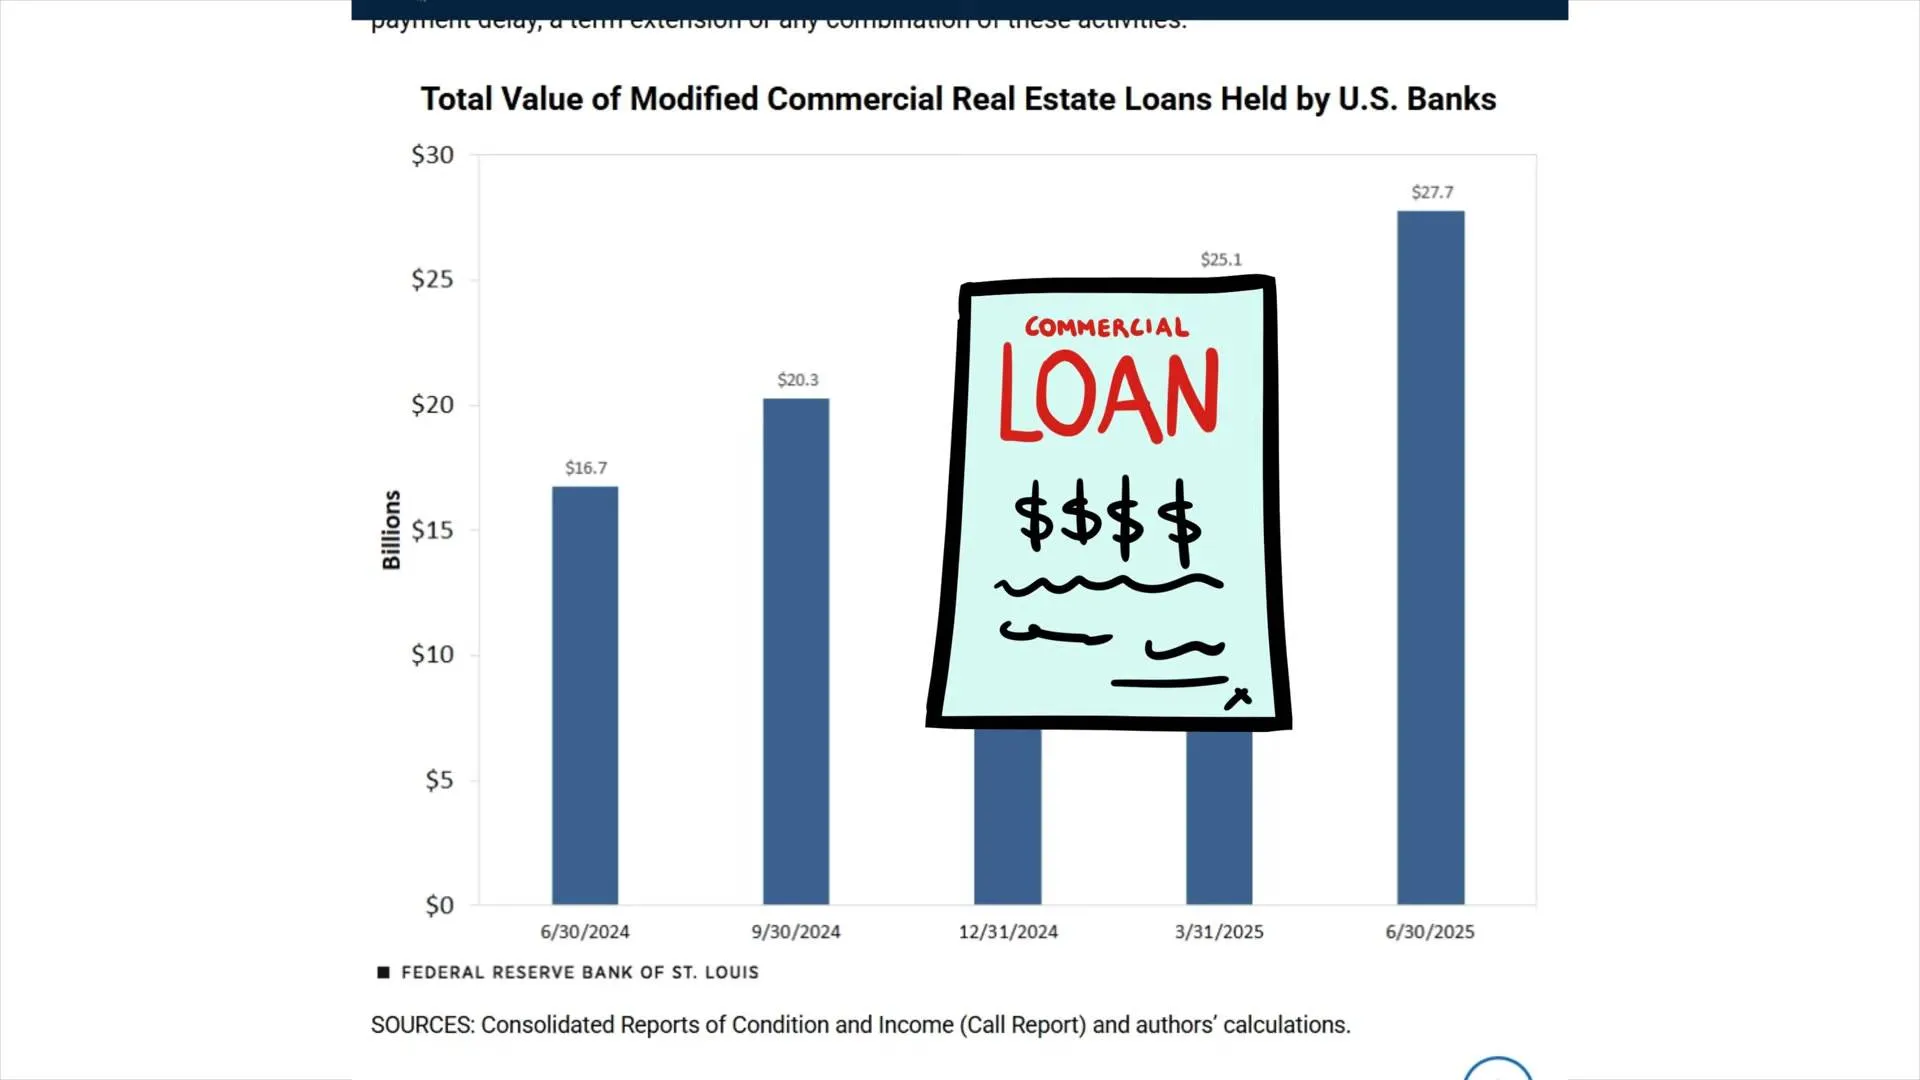
В видео рядом оказываются два показателя: 27,7 млрд долларов модифицированных кредитов и продление примерно половины объёма займов, подходящих к погашению. Ведущий считает разницу признаком неполного раскрытия проблем. Для проверки этого вывода нужно учитывать, какие банки и кредиты вошли в каждый расчёт.
По публикации ФРБ Сент-Луиса от 6 октября 2025 года, остаток CRE-кредитов, модифицированных для заёмщиков с финансовыми трудностями, достиг 27,7 млрд долларов на 30 июня 2025 года. Годом ранее было 16,7 млрд. В расчёт вошли коммерческие банки с активами свыше 5 млрд долларов. Показатель фиксирует непогашенную задолженность по этой группе модифицированных кредитов на указанную дату.
Условия включения модификации в специальное раскрытие заданы правилами отчётности. FASB относит к признакам финансовых трудностей вероятный будущий дефолт без изменения договора и ожидаемую нехватку средств на проценты или основной долг. Банк должен учитывать эти признаки при оценке заёмщика, продолжающего текущие платежи. Специальная строка раскрытия дополняет общую балансовую и надзорную информацию о кредитах.
Доля продлений рассчитана в работе экономиста ФРС Дэвида Гланси Pretend or Amend?, опубликованной в мае 2026 года. В его выборке крупных банков в 2023–2025 годах продлевалось около половины объёма кредитов, приближавшихся к погашению. Доля взвешена остатками долга внутри этой выборки. У двух показателей из видео различаются охват банков, правила отбора кредитов и измеряемая величина.
Гланси обнаруживает сходную частоту продлений и до пандемии. После 2022 года банки чаще требовали частичного погашения, дополнительных гарантий и повышенной процентной надбавки. По результатам работы массовое откладывание неизбежных потерь в изученной крупнобанковской группе не подтвердилось. Поведение отдельных кредиторов требует самостоятельной оценки; важны условия отсрочки и перспективы возврата денег.
Отчётность CMBS и проблемные кредиты
Commercial mortgage-backed securities, CMBS, — ценные бумаги, выплаты по которым обеспечены платежами по коммерческой ипотеке. Кредиты находятся в трастовой структуре, их обслуживают специализированные компании. Инвесторы получают регулярную отчётность о платежах, состоянии залога и изменениях договоров. Она даёт внешнему наблюдателю подробности отдельных сделок, которые редко доступны по обычным банковским кредитам.
Проблемный кредит может перейти к special servicer — компании, которая занимается реструктуризацией, взысканием и другими способами урегулирования. Основанием бывает просрочка или ожидаемая неспособность погасить долг в срок. Поэтому на специальное обслуживание может попасть заём, по которому проценты ещё поступают вовремя. Долю таких кредитов учитывают отдельно от показателя просрочки.
Из отчётности становятся известны новые оценки залога, условия продлений и результаты ликвидации. Так были раскрыты подробности Willis Tower. Возможности менять договор ограничены устройством CMBS и налоговыми правилами. При разумно ожидаемом дефолте правила IRS допускают определённые модификации текущего кредита, включая случаи, когда под угрозой находится рефинансирование будущего крупного платежа.
Данные Trepp за сентябрь 2026 года включают показатели просрочки и долю кредитов на специальном обслуживании:
| Показатель в выборке CMBS | Доля остатка кредитов |
|---|---|
| Общая просрочка и включённые в неё проблемные статусы | 8,02% |
| Офисные кредиты | 12,16% |
| Кредиты на многоквартирную недвижимость | 8,04% |
| Кредиты на специальном обслуживании | 11,49% |
В 8,02% входят просрочка от 30 дней и ряд других проблемных статусов, в том числе непогашенный долг с прекратившимися платежами после наступления срока. Кредиты, по которым основной долг уже должен быть возвращён, а текущие проценты продолжают поступать, учитываются в отдельной категории. При её включении показатель вырос бы до 9,66%. Методика расчёта определяет, какая часть трудностей с погашением попадёт в общую цифру.
Casual Finance сопоставляет эти данные с банковскими 0,73%. В таблице Too-Many-to-Ignore такая величина представляет собой среднее по региональным банкам на 30 сентября 2024 года. Показатель Trepp 8,02% рассчитан как совокупная доля долга в выборке CMBS за сентябрь 2026 года. Для оценки влияния прозрачности отчётности потребовалось бы сравнение портфелей на одну дату, с одинаковым взвешиванием и учётом различий объектов и заёмщиков.
Погашение после исчерпания договорных опций
Для оценки затянувшихся погашений ведущий использует данные SASB — сделок с одним заёмщиком, обеспеченных отдельным зданием или портфелем объектов. Договор может заранее предоставлять несколько опций продления. После их использования заёмщику приходится отдельно согласовывать с кредитором каждую дополнительную отсрочку.
В сентябрьском отчёте CREFC за 2026 год приведены расчёты JPMorgan. К августу 57 сделок SASB с плавающей ставкой и первоначальным объёмом 23,7 млрд долларов были продлены за пределы последней договорной опции. Из них погасили 16 сделок, на которые приходилось 17% первоначального объёма. Остальная 41 сделка ещё не была полностью погашена.
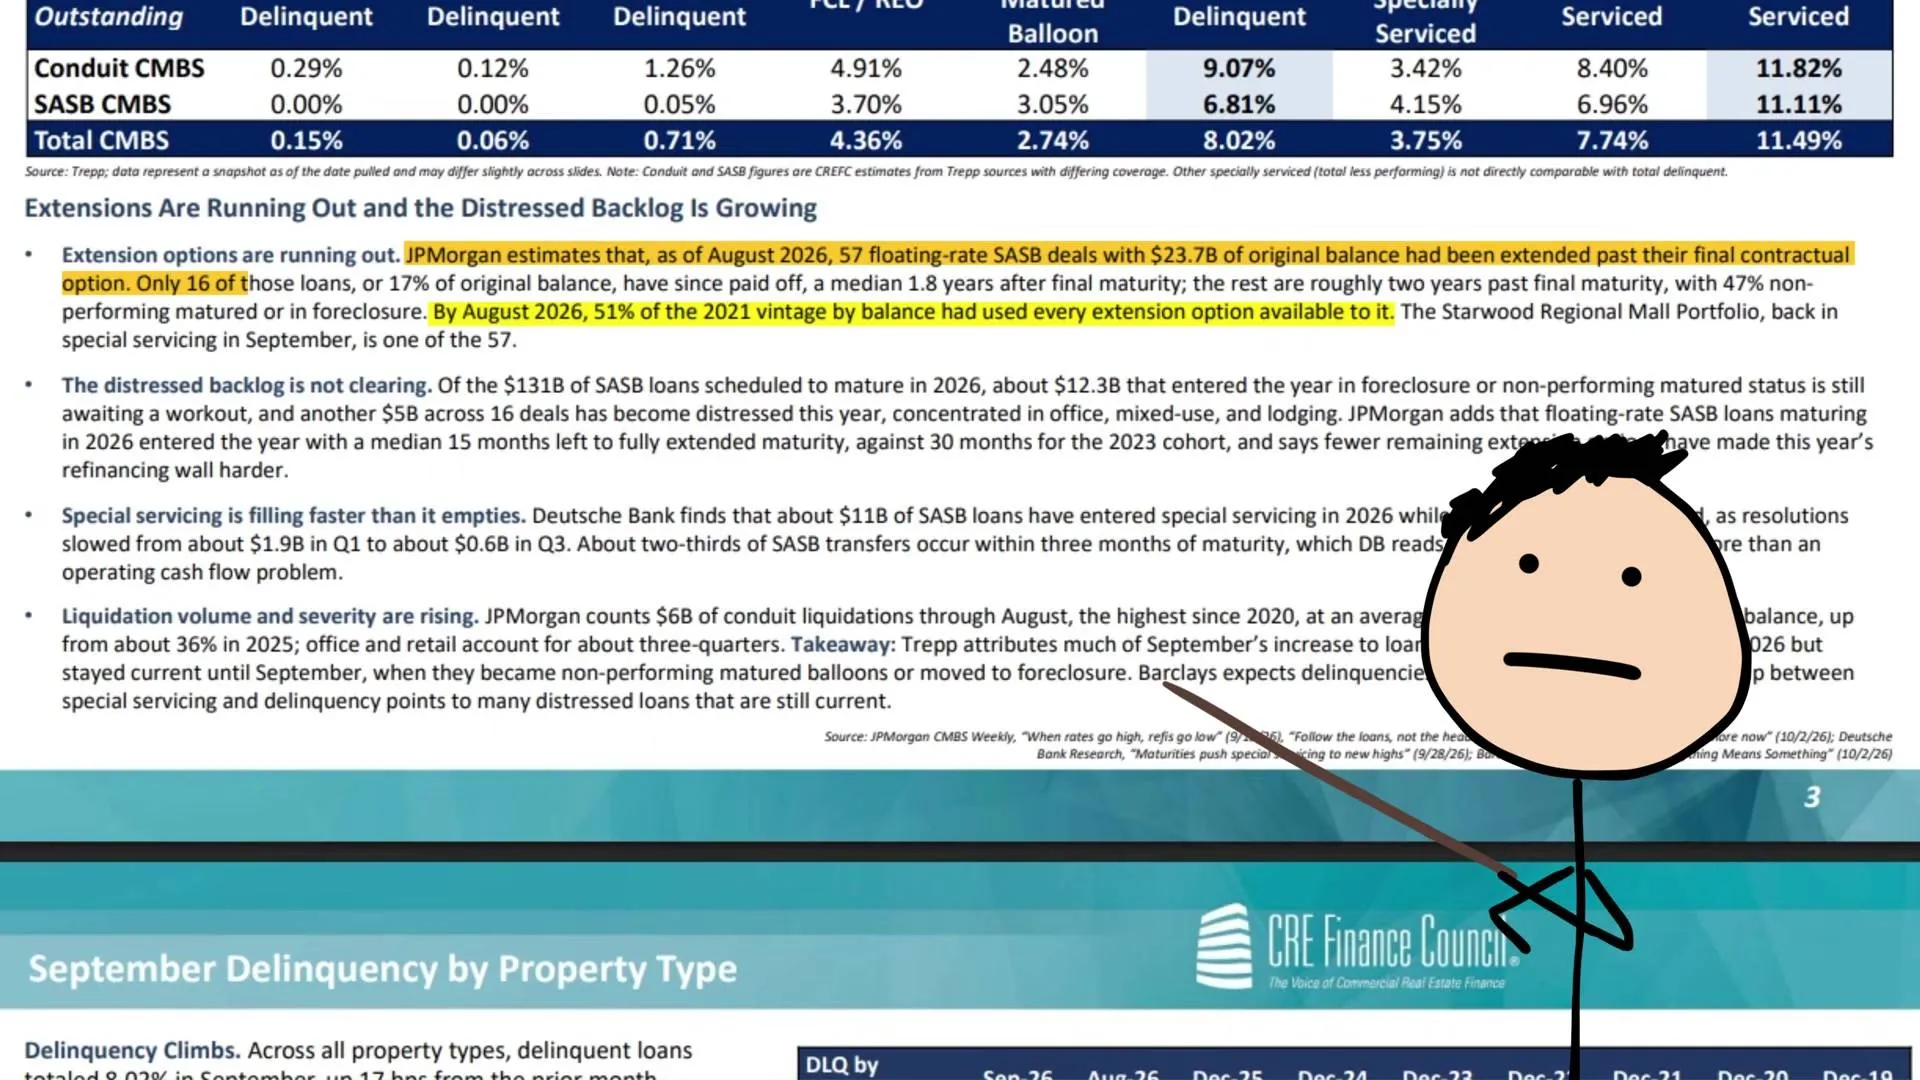
17% рассчитаны как доля первоначального объёма, приходившаяся на полностью погашенные сделки. Остальные 83% относились к сделкам, ожидавшим полного погашения: часть кредитов продолжала обслуживаться, часть находилась в процедуре урегулирования. Размер потерь зависит от того, сколько средств удастся вернуть по каждому из них.
Тот же отчёт со ссылкой на Deutsche Bank показывает, что за истекшую часть 2026 года на специальное обслуживание поступило около 11 млрд долларов SASB-кредитов и вышло около 4 млрд. Приток превышал отток, что указывает на накопление сделок в урегулировании. Для расчёта их текущего остатка нужны также начальный объём портфеля и остальные изменения. Фактические потери определяются результатами возврата денег.
Потери по ликвидированным кредитам
В финале видео приводится средняя потеря 42% против 36% годом ранее. CREFC пересказывает этот расчёт JPMorgan для conduit-кредитов, ликвидированных с начала 2026 года по август, общим объёмом около 6 млрд долларов. Сделки conduit объединяют кредиты разных заёмщиков. Показатель характеризует долю реализованных потерь в ликвидированном объёме этой выборки.
Ликвидированные кредиты образуют выборку с высокой концентрацией проблемных сделок. Полученные 42% показывают тяжесть потерь при их завершении. Оценка ущерба по всему банковскому CRE требует сведений о составе действующих портфелей, вероятности дефолтов и возврате средств. Применение этого процента ко всем 3,16 трлн долларов банковских кредитов означало бы перенос результата на совокупность, которую расчёт JPMorgan не описывает.
Стоимость финансирования и календарь погашений
Результат отсрочки зависит от того, что изменится к новому сроку погашения. Рост арендного дохода, дополнительные средства владельца или доступное рефинансирование могут помочь вернуть долг. При сохранении прежних трудностей кредитору предстоят повторные переговоры. Если много таких займов подходят к погашению одновременно, риск накапливается на уровне банковского портфеля.
К концу октября 2026 года стоимость денег оставалась существенным ограничением. ФРС повысила диапазон ставки 16 сентября до 3,75–4% и сохранила его на заседании 28 октября. Доходность десятилетних казначейских облигаций на 29 октября составляла 4,98%. Этот показатель служит ориентиром стоимости долгосрочного финансирования; условия конкретного CRE-кредита зависят от самой сделки.
Масштаб предстоящих переговоров виден в опросе Mortgage Bankers Association: по остаткам долга на 31 декабря 2025 года на 2027 год приходилось около 652 млрд долларов погашений коммерческой и многоквартирной ипотеки у разных групп кредиторов. Сумма отражает календарь возврата основного долга на момент опроса. Новые продления, амортизация и рефинансирование будут менять этот график.
Оценка банковского риска начинается с источников возврата основного долга по каждой группе кредитов. Доходы объектов, стоимость обеспечения и условия нового финансирования определяют возможные потери. Величина капитала банка показывает его способность покрыть этот ущерб. Для вывода Casual Finance о сопоставимых скрытых потерях региональных банков потребовались бы данные по их собственным кредитам. Приведённые в ролике материалы такого расчёта не содержат.